Finanzen
Geordnete Finanzen sind die Basis für den Hausbau
In der Kategorie Finanzen informieren wir Sie über die Möglichkeiten, besonderen Gestaltungsvarianten und die aktuellen Zinsen der Baufinanzierung. Daneben erhalten Sie wichtige Informationen über Versicherungen, insbesondere diejenigen, die für den Hausbau von besonderer Bedeutung sind. Schließlich informieren wir Sie auch über Kapitalanlagen, von der Tagesgeldanlage über Festgeldkonten bis zum Investment in Fonds. Für die meisten angesprochenen Themen stehen Ihnen auch Vergleichsrechner in unserem Bereich Rechner zur Verfügung.
Die Themen Baufinanzierung, Kapitalanlagen und Versicherungen spielen beim Hausbau eine zentrale Rolle – sowohl in der Planungs- als auch in der Durchführungs- und Absicherungsphase.
Baufinanzierung – Die Grundlage für den Hausbau
Die Baufinanzierung ist der wichtigste finanzielle Baustein beim Hausbau. Sie ermöglicht es Bauherren, das benötigte Kapital bereitzustellen, das in der Regel weit über dem vorhandenen Eigenkapital liegt.
Typische Elemente der Baufinanzierung
Eigenkapital: Eigenes Geld, das eingebracht wird (z. B. Ersparnisse).
Darlehen/Kredite: Hauptbestandteil, meist über Banken oder Bausparkassen.
Fördermittel: z. B. KfW-Darlehen, staatliche Zuschüsse.
Zinsbindung und Tilgung: Zentrale Aspekte zur langfristigen Planungssicherheit.
Wichtig: Eine solide Baufinanzierung ist entscheidend für eine langfristige Tragbarkeit der monatlichen Belastungen und die Vermeidung von Überschuldung.
Kapitalanlagen – Rücklagen und strategische Planung
Kapitalanlagen sind wichtig, um Rücklagen für unvorhergesehene Kosten (z. B. Bauverzögerungen, Preissteigerungen) zu bilden oder in der Bauphase liquide zu bleiben.
Beispiele für sinnvolle Kapitalanlagen
- Tagesgeld-/Festgeldkonten: Für kurzfristige Rücklagen.
- Bausparverträge: Zur langfristigen Vorbereitung auf Immobilienerwerb oder Renovierungen.
- Immobilienfonds / ETFs: Langfristiger Vermögensaufbau – auch als Absicherung im Alter.
Wichtig: Die Kapitalanlagen sollten möglichst sicher, flexibel und auf die Bau- bzw. Lebensphase abgestimmt sein.
Versicherungen – Schutz vor Risiken beim Bau und danach
Beim Hausbau bestehen viele Risiken – baulich, finanziell und persönlich. Versicherungen dienen dem Schutz vor existenzbedrohenden Schadensfällen.
Wichtige Versicherungen beim Hausbau
- Bauherrenhaftpflichtversicherung: Schützt vor Schadenersatzforderungen Dritter.
- Bauleistungsversicherung: Deckt Schäden am Rohbau z. B. durch Wetter oder Vandalismus.
- Wohngebäudeversicherung: Nach Bauabschluss, Schutz gegen Feuer, Leitungswasser, Sturm etc.
- Risikolebensversicherung: Für Kreditnehmer zur Absicherung der Familie im Todesfall.
- Berufsunfähigkeitsversicherung: Schützt die finanzielle Basis, falls man nicht mehr arbeiten kann.
Wichtig: Ohne ausreichenden Versicherungsschutz können unvorhergesehene Ereignisse den gesamten Bau gefährden.
Fazit
Alle drei angesprochenen Bereiche sind eng miteinander verbunden
Die Baufinanzierung ermöglicht den Hausbau.
Kapitalanlagen bieten finanzielle Flexibilität und Reserve.
Versicherungen schützen vor unkontrollierbaren Risiken.
Ein erfolgreicher Hausbau basiert auf guter Planung, finanzieller Weitsicht und effektiver Absicherung.
Checkliste
Hier ist eine Checkliste für Baufinanzierung, Kapitalanlagen und Versicherungen beim Hausbau, übersichtlich und praxisnah strukturiert – von der Planungsphase bis zum Einzug.
Checkliste: Hausbau – Finanzierung, Kapital und Absicherung
Vor dem Hausbau (Planungsphase)
Finanzen & Kapital vorbereiten
- Eigenkapital ermitteln (Sparguthaben, Wertpapiere, Bausparverträge)
- Haushaltsrechnung aufstellen (Einnahmen vs. Ausgaben)
- Bonität prüfen (Schufa-Auskunft, Kreditwürdigkeit)
- Rücklagen einplanen (mind. 10–20 % für unvorhergesehene Kosten)
- Kurzfristige Kapitalanlagen prüfen (z. B. Tagesgeld für Puffer)
Baufinanzierung vorbereiten
- Finanzierungsbedarf berechnen (Grundstück + Baukosten + Baunebenkosten)
- Kreditangebote einholen & vergleichen (Banken, Bausparkassen, Onlineportale)
- Fördermöglichkeiten prüfen (KfW, Landesförderung, Wohn-Riester)
- Tilgungsrate und Zinsbindung planen (meist 10–20 Jahre Zinsbindung)
- Finanzierungszusage einholen (Finanzierungsbestätigung vor Vertragsabschluss)
Während der Bauphase
Kapital & Liquidität sichern
- Baukonten oder Zwischenfinanzierungen einrichten
- Zahlpläne mit Baufirma & Bank abstimmen
- Bauzwischenstände regelmäßig kontrollieren (z. B. durch Bausachverständigen)
Absicherung durch Versicherungen
- Bauherrenhaftpflichtversicherung abschließen (Pflicht!)
- Bauleistungsversicherung abschließen (für Schäden während des Baus)
- Feuer-Rohbauversicherung abschließen (oft Teil der Wohngebäudeversicherung)
- Unfallversicherung für Helfer auf der Baustelle (z. B. Familienmitglieder)
- Risikolebensversicherung für Hauptkreditnehmer abschließen
Nach dem Bau (Einzugs- und Nutzungsphase)
Langfristige Kapitalplanung
- Reservekonto einrichten für Instandhaltung & Reparaturen
- Altersvorsorge ergänzen (z. B. ETF-Sparplan, Immobilie als Altersvorsorge)
- Sondertilgungen prüfen und ggf. jährlich nutzen
Versicherungsschutz aktualisieren
- Wohngebäudeversicherung aktivieren (gegen Feuer, Wasser, Sturm, Elementar)
- Hausratversicherung abschließen oder aktualisieren
- Privathaftpflichtversicherung prüfen und ggf. erweitern
- Berufsunfähigkeitsversicherung weiterführen oder neu abschließen
Zusätzlich sinnvoll
- Notar- und Grundbuchkosten einkalkulieren
- Nebenkosten des Bauprojekts (z. B. Makler, Grunderwerbsteuer) mit einrechnen
- Energieberatung nutzen (z. B. für Effizienzhausförderung)
- Nach Fertigstellung Bauabnahme mit Gutachter durchführen
In den nachstehenden Beitragsartikeln finden Sie weitergehende Informationen rund um die Finanzen beim Hausbau!
Rentenmodelle auf Basis der Umkehrhypothek
Baufinanzierung: Immer mehr Immobilienbesitzer werden mit Eintritt in das Rentenalter Probleme bekommen ihren Lebensunterhalt zu bestreiten. Die einst so sichere staatliche Rente reicht bei den Meisten nicht aus um ihren Lebensstandart aufrecht zu erhalten. Vielerorts wird heute schon auf Zusatzrentenversicherungen hingewiesen, wer derartige Zusatzversicherungen nicht abschließt gilt als naiv.
Finanzierungsmöglichkeiten für Modernisierung und Renovierung
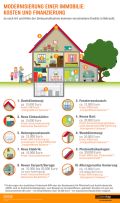
Baufinanzierung: Ob direkt nach dem Hauskauf oder nach den ersten Jahren in den eigenen vier Wänden: Über die Jahre fallen vielfach Modernisierungsmaßnahmen an, die auch für den Werterhalt der Immobilie wichtig sein können. Dabei stehen für die verschiedenen Umbauarten vielfältige Finanzierungsformen zur Verfügung. Neben dem klassischen Baufinanzierungs- oder Konsumentenkredit sollten Immobilienbesitzer bei der Suche nach der passenden Finanzierung staatliche Fördermittel in Betracht ziehen. Denn für viele Maßnahmen gibt es Programme, die zinsverbilligte Kredite oder Tilgungszuschüsse ermöglichen.
Widerruf und vollständige Rückabwicklung von Lebensversicherungsverträgen ist möglich
Hausbau / Versicherungen: Im Dezember 2013 entschied der Europäische Gerichtshof, dass ein Großteil der zwischen 1994 und 2007 in Deutschland abgeschlossenen Lebensversicherungsverträge gegen europäische Verbraucherschutzrichtlinien verstoßen und demnach schwebend unwirksam sind. Der Bundesgerichtshof bekräftigte diese Entscheidung im vergangenen Jahr.
Wohn-Riester: Sieben Vorurteile, sieben Wahrheiten
Baufinanzierung: Wohn-Riester boomt weiter und gilt als eines der beliebtesten Altersvorsorge-Produkte: Laut Bundesarbeitsministerium haben sich bis Ende 2014 bereits rund 1,4 Millionen Menschen für die "Eigenheim-Rente" entschieden. Doch um die staatliche Förderung ranken sich nach wie vor viele Vorurteile. Karsten Eiß von der Bausparkasse Schwäbisch Hall schafft Klarheit.
Richtig finanziert: Vom Dach bis zum Keller
Vorteile einer Mitgliedschaft in einem Automobilclub
Hausbau / Versicherungen: Bei Pannen, Unfällen und Startproblemen benötigt man schnelle Hilfe. Die meisten deutschen Kfz-Besitzer sind daher Mitglied in einem Automobilklub. Automobilclubs haben in Deutschland eine lange Tradition. Der erste Automobilclub, der Mitteleuropäische Motorwagenverein wurde bereits 1897 in Berlin gegründet, der jüngste, Mobil in Deutschland e.V. entstand 1992 als Verkehrsverein Mobil in München e.V.
Viele Stolpersteine beim Immobilienkredit - wir klären auf!
Baufinanzierung: Eine eigene Immobilie ist immer noch ein wünschenswertes Ziel vieler junger Leute. Die Vorteile liegen auf der Hand: Man zahlt keine Miete und ist Besitzer seiner eigenen vier Wände - gerne darf es bei vielen auch ein Garten sein. Das dies natürlich stark romantisiert ist sollte klar sein, aber dennoch: ein Immobilienkauf lohnt sich in den meisten, nicht aber in allen Fällen.