P2P-Immobiliendarlehen: Die flexible Alternative zur Bank
Immobilienfinanzierung: Wer eine Immobilie kaufen, modernisieren oder als Kapitalanlage nutzen möchte, denkt bei der Finanzierung meist zuerst an eine Bank. Doch nicht immer passt das klassische Bankdarlehen zur persönlichen oder unternehmerischen Situation. Gerade Selbstständige, Freiberufler oder Menschen mit ungewöhnlichen Einkommensverhältnissen erleben, dass eine Finanzierung trotz vorhandener Vermögenswerte schwierig werden kann.
Hier eröffnen P2P-Immobiliendarlehen eine interessante Alternative. Statt ausschließlich auf Banken zu setzen, können Kreditnehmer Kapital von privaten Geldgebern erhalten. Die Finanzierung wird dadurch nicht automatisch einfacher oder günstiger, aber sie kann individueller gestaltet werden. Was steckt hinter diesem Modell? Wie funktioniert ein Immobilienkredit von privat, welche Möglichkeiten gibt es und worauf sollten Kreditnehmer besonders achten?
Was sind P2P-Immobiliendarlehen?
Die Abkürzung P2P steht für „Peer-to-Peer“ und beschreibt die direkte Finanzierung zwischen privaten oder anderen nichtbanklichen Marktteilnehmern. Bei einem P2P-Immobiliendarlehen stellen Geldgeber Kapital zur Verfügung, das für einen Immobilienkauf, eine Sanierung, eine Zwischenfinanzierung oder ein anderes Immobilienvorhaben verwendet wird. Im Unterschied zur klassischen Bankfinanzierung stammt das Geld nicht zwingend von einem Kreditinstitut. Stattdessen können einzelne private Investoren oder mehrere Geldgeber gemeinsam eine Finanzierung ermöglichen.
Häufig übernehmen spezialisierte Online-Plattformen die Vermittlung. Sie bringen Kreditnehmer und Kapitalgeber zusammen, prüfen Projekte, strukturieren Finanzierungsangebote und organisieren gegebenenfalls die Zahlungsabwicklung. Dabei gibt es unterschiedliche Modelle. Manche Plattformen vermitteln tatsächlich Darlehen zwischen privaten Parteien. Andere arbeiten mit regulierten Finanzierungspartnern oder bündeln Kapital mehrerer Investoren für Immobilienprojekte. Nicht jedes als P2P beworbene Angebot ist deshalb rechtlich ein unmittelbares Privatdarlehen.
Der entscheidende Gedanke bleibt jedoch derselbe: Immobilienfinanzierungen müssen nicht ausschließlich über die klassische Hausbank erfolgen.
Warum suchen immer mehr Menschen nach Alternativen zur Bank?
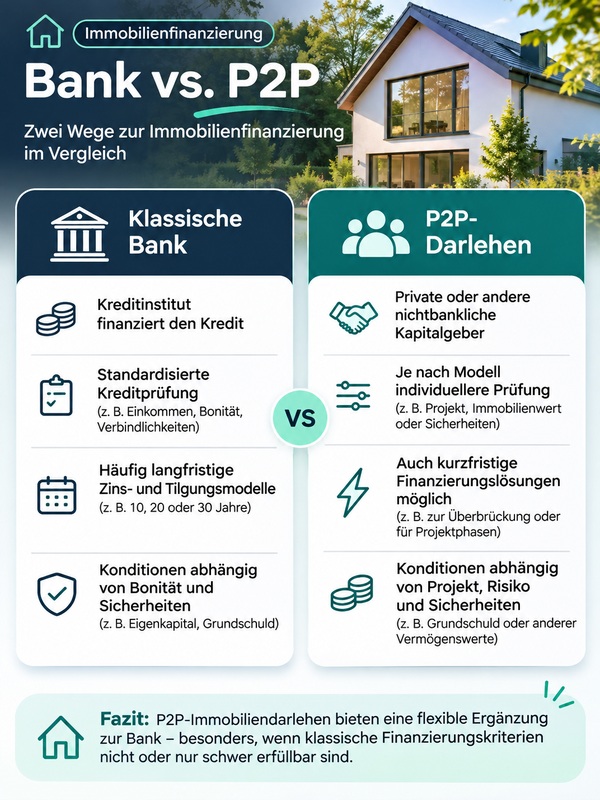
Banken arbeiten bei der Kreditvergabe mit festen Kriterien. Einkommen, Beschäftigungsverhältnis, bestehende Verbindlichkeiten, Eigenkapital und die Bewertung der Immobilie spielen eine zentrale Rolle. Diese Vorgehensweise ist nachvollziehbar, denn Kreditinstitute müssen Risiken sorgfältig bewerten und gesetzliche Anforderungen erfüllen. Gleichzeitig können standardisierte Prüfverfahren dazu führen, dass wirtschaftlich interessante Vorhaben nicht in das übliche Finanzierungsschema passen.
Ein Beispiel aus dem Arbeitsalltag:
Eine selbstständige Unternehmensberaterin erzielt seit mehreren Jahren gute Umsätze. Allerdings schwanken ihre monatlichen Einnahmen, und größere Kundenprojekte werden häufig erst nach Abschluss bezahlt. Während ihre langfristige wirtschaftliche Situation stabil erscheint, zeigen einzelne Monate deutliche Unterschiede beim Geldeingang.
Bei einer klassischen Immobilienfinanzierung können solche Schwankungen zusätzliche Nachweise und Rückfragen auslösen. Ähnlich sieht es bei Unternehmern aus, die ihre Gewinne regelmäßig in den Betrieb investieren, oder bei Immobilienbesitzern, deren Vermögen überwiegend in Sachwerten gebunden ist.
Ein P2P-Immobiliendarlehen kann in solchen Situationen zusätzliche Finanzierungsmöglichkeiten eröffnen, weil private Kapitalgeber unter Umständen andere Schwerpunkte bei ihrer Entscheidung setzen. Beispielsweise können der Wert einer vorhandenen Immobilie, die Qualität des Projekts oder eine nachvollziehbare Rückzahlungsstrategie stärker berücksichtigt werden. Das bedeutet allerdings nicht, dass eine Finanzierung ohne Prüfung oder ohne wirtschaftliche Tragfähigkeit möglich sein sollte.
So funktionieren P2P-Immobiliendarlehen in der Praxis
Der Ablauf einer P2P-Immobilienfinanzierung hängt vom Anbieter und vom konkreten Finanzierungsmodell ab. Grundsätzlich beginnt er jedoch mit einer klaren Vorstellung des Kapitalbedarfs.
Ein Kreditnehmer möchte beispielsweise 120.000 Euro aufnehmen, um ein älteres Mehrfamilienhaus zu modernisieren. Die Immobilie befindet sich bereits in seinem Besitz, und durch die Sanierung sollen die Energieeffizienz verbessert und die Wohnungen langfristig attraktiver vermietet werden.
Bei einer P2P-Finanzierung stellt der Eigentümer sein Vorhaben einem privaten Geldgeber oder einer Vermittlungsplattform vor. Dabei werden Informationen zur Immobilie, zum gewünschten Darlehensbetrag, zum Verwendungszweck und zur geplanten Rückzahlung bereitgestellt.
Anschließend prüfen potenzielle Kapitalgeber, ob das Vorhaben zu ihren Anforderungen passt. Je nach Modell können ein einzelner Investor oder mehrere Geldgeber die Finanzierung übernehmen. Kommt eine Einigung zustande, werden die Konditionen vertraglich festgelegt. Dazu gehören insbesondere Zinssatz, Laufzeit, Rückzahlungsmodalitäten, mögliche Sicherheiten und Regelungen für den Fall eines Zahlungsverzugs.
Bei immobilienbesicherten Darlehen kann beispielsweise eine Grundschuld als Sicherheit vereinbart werden. Ihre Bestellung erfolgt in Deutschland grundsätzlich über einen Notar und die Eintragung im Grundbuch.
Nach Abschluss der erforderlichen Vereinbarungen und Erfüllung der Auszahlungsvoraussetzungen wird das Kapital bereitgestellt.
P2P-Immobilienfinanzierung auf einen Blick
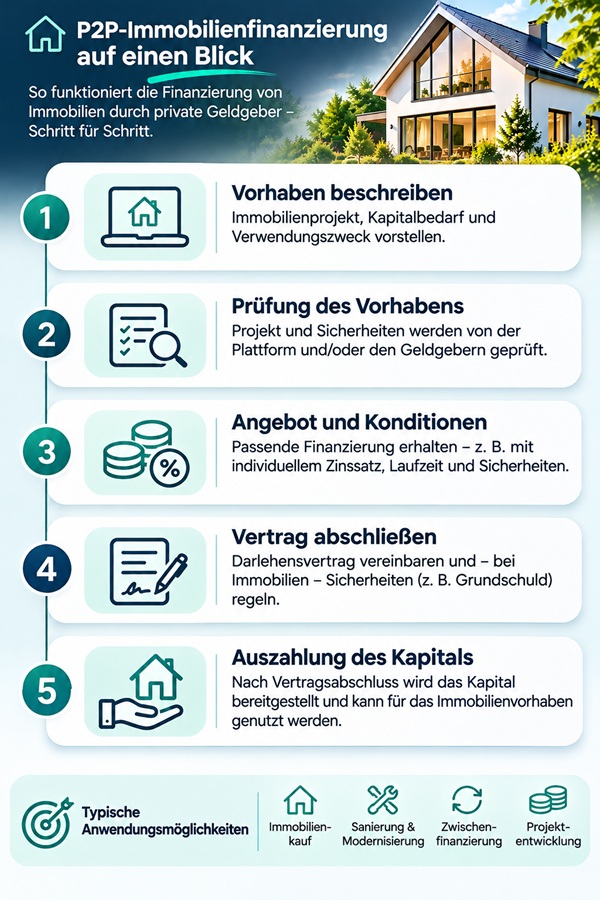
Von der Projektbeschreibung über die Prüfung und Finanzierungskonditionen bis zur vertraglich geregelten Auszahlung.
Wichtig ist, dass sämtliche Vereinbarungen transparent dokumentiert werden. Auch bei einem Darlehen zwischen Privatpersonen sollte ein professionell gestalteter Kreditvertrag selbstverständlich sein.
P2P-Immobiliendarlehen ohne Bonitätsnachweise – geht das wirklich?
Ein besonders häufig gesuchtes Thema sind P2P-Immobiliendarlehen ohne Bonitätsnachweise. Dahinter steckt meist der Wunsch nach einer Finanzierung, bei der nicht ausschließlich Gehaltsabrechnungen, Steuerbescheide oder standardisierte Bonitätsbewertungen über die Kreditentscheidung bestimmen.
Tatsächlich können sich die Anforderungen privater Geldgeber von denen einer Bank unterscheiden. So kann es vorkommen, dass ein Investor stärker auf vorhandene Immobilienwerte, Sicherheiten oder die erwarteten Einnahmen aus einem Projekt achtet.
Ein Immobilienbesitzer verfügt beispielsweise über ein weitgehend schuldenfreies Objekt, benötigt aber kurzfristig Kapital für eine weitere Investition. Sein laufendes Einkommen ist vergleichsweise niedrig, während der Wert seiner Immobilie deutlich höher liegt. Ein privater Geldgeber könnte in einem solchen Fall bereit sein, eine besicherte Finanzierung zu prüfen, obwohl klassische Einkommensnachweise nur eingeschränkt aussagekräftig sind.
Allerdings muss zwischen einer Finanzierung ohne bestimmte standardisierte Nachweise und einer Finanzierung ohne jede Bonitätsprüfung unterschieden werden.
Ein seriöses Darlehensangebot verzichtet nicht einfach auf die Bewertung des Rückzahlungsrisikos. Bei Verbraucherdarlehen gelten zudem gesetzliche Anforderungen an die Kreditwürdigkeitsprüfung. Diese können auch für gewerbliche Darlehensgeber außerhalb des klassischen Bankensektors relevant sein.
Angebote, die mit einer garantierten Kreditzusage ohne Prüfung werben, sollten daher kritisch betrachtet werden. Besonders vorsichtig ist bei hohen Vorabgebühren, unklaren Vertragsbedingungen oder unrealistischen Versprechen vorzugehen.
Für wen sind P2P-Immobiliendarlehen interessant?
Eine alternative Immobilienfinanzierung kann für ganz unterschiedliche Personengruppen infrage kommen.
Selbstständige und Freiberufler
Wer selbstständig arbeitet, kennt die Herausforderung: Ein wirtschaftlich erfolgreiches Unternehmen bedeutet nicht automatisch ein gleichbleibendes monatliches Einkommen.
Ein Architekt erhält beispielsweise größere Honorare nach Projektfortschritt. Eine Marketingberaterin arbeitet mit saisonalen Auftragsspitzen. Ein Handwerksunternehmer investiert einen erheblichen Teil seiner Gewinne in neue Maschinen und Mitarbeiter.
Solche Geschäftsmodelle können wirtschaftlich solide sein, entsprechen aber nicht immer dem klassischen Bild eines Kreditnehmers mit regelmäßigem Festgehalt.
Private Immobilienfinanzierungen können zusätzliche Optionen schaffen, sofern das Vorhaben tragfähig ist und die Rückzahlung überzeugend dargestellt werden kann.
Immobilieninvestoren und Projektentwickler
Auch erfahrene Immobilieninvestoren benötigen gelegentlich flexible Finanzierungslösungen. Beim Erwerb eines renovierungsbedürftigen Objekts muss beispielsweise schnell gehandelt werden, während eine längerfristige Bankfinanzierung noch vorbereitet wird. Ein P2P-Darlehen kann unter geeigneten Voraussetzungen als Zwischenfinanzierung dienen. Dabei ist jedoch entscheidend, dass bereits vor Vertragsabschluss eine realistische Anschlussfinanzierung oder eine andere verlässliche Rückzahlungsmöglichkeit vorgesehen ist.
Eigentümer mit vorhandenem Immobilienvermögen
Nicht jeder Kapitalbedarf entsteht durch einen geplanten Immobilienkauf. Manchmal besitzt jemand bereits eine Immobilie und möchte deren wirtschaftlichen Wert nutzen, ohne sie zu verkaufen. Ein entsprechend besichertes Privatdarlehen kann dann eine Alternative sein. Allerdings sollte berücksichtigt werden, dass eine zusätzliche Belastung der Immobilie auch das Risiko erhöht, bei Zahlungsproblemen Eigentum zu verlieren.
Welche Anwendungsmöglichkeiten gibt es?
Die Einsatzmöglichkeiten von P2P-Immobiliendarlehen reichen vom klassischen Immobilienerwerb bis zur Finanzierung einzelner Projektphasen. Besonders anschaulich wird das an einem Beispiel aus dem Handwerksalltag.
Ein selbstständiger Elektromeister möchte eine kleine Gewerbeimmobilie erwerben, um dort Werkstatt, Lager und Büro zusammenzuführen. Bislang zahlt er für mehrere angemietete Flächen Miete. Mit dem Kauf könnte er seine betrieblichen Abläufe verbessern und langfristig unabhängiger von Mietsteigerungen werden. Da ein großer Teil seiner verfügbaren Mittel bereits in Fahrzeuge, Material und laufende Aufträge investiert ist, gestaltet sich die Finanzierung über seine Hausbank schwieriger als erwartet.
Ein privates, durch Immobilien gesichertes Darlehen könnte unter passenden Bedingungen eine Möglichkeit darstellen, einen Teil des Kaufpreises zu finanzieren. Entscheidend bleibt, ob die monatlichen Belastungen auch bei schwächeren Auftragseingängen tragbar sind.
Ein anderes Beispiel betrifft die energetische Modernisierung.
Eine Vermieterin möchte ein älteres Mehrfamilienhaus mit einer neuen Heizungsanlage und verbesserten Fenstern ausstatten. Die Maßnahmen sollen den Energieverbrauch senken und die langfristige Vermietbarkeit sichern. Weil die Arbeiten zeitnah beginnen sollen, prüft sie neben klassischen Bankdarlehen auch private Finanzierungsmöglichkeiten.
In diesem Fall könnte ein P2P-Darlehen zur Überbrückung des Kapitalbedarfs eingesetzt werden. Vorher sollte sie jedoch Fördermöglichkeiten, bestehende Grundschulden und die Gesamtkosten verschiedener Finanzierungswege vergleichen.
Auch bei Erbauseinandersetzungen, kurzfristigen Liquiditätsengpässen im Zusammenhang mit Immobilien oder der Finanzierung kleinerer Projektentwicklungen können private Darlehen eine Rolle spielen.
Nicht jeder Verwendungszweck ist allerdings bei jedem Anbieter zulässig. Insbesondere die Unterscheidung zwischen privater und gewerblicher Finanzierung kann rechtlich und wirtschaftlich erhebliche Auswirkungen haben.
Welche Vorteile bieten P2P-Immobiliendarlehen?
Der wesentliche Reiz liegt in der Möglichkeit, Finanzierungen individueller zu gestalten. Während klassische Bankprodukte häufig standardisierten Prozessen folgen, können private Geldgeber je nach Modell flexibler auf besondere Situationen reagieren. Denkbar sind beispielsweise kürzere Laufzeiten, individuelle Tilgungsvereinbarungen oder die stärkere Berücksichtigung vorhandener Sicherheiten.
Auch der Zugang zu unterschiedlichen Kapitalgebern kann hilfreich sein. Eine Finanzierungsanfrage muss nicht zwingend von der Entscheidung eines einzelnen Kreditinstituts abhängen. Allerdings sind solche Vorteile nicht garantiert. Manche P2P-Plattformen arbeiten ebenfalls mit festen Prüfverfahren und standardisierten Konditionen. Zudem kann die Suche nach passenden Investoren Zeit beanspruchen.
Ein P2P-Darlehen ist daher nicht grundsätzlich schneller oder unkomplizierter als ein Bankdarlehen. Es erweitert vielmehr das Spektrum möglicher Finanzierungswege.
Welche Risiken und Kosten sollten Kreditnehmer kennen?
Bei aller Flexibilität darf die wirtschaftliche Seite nicht aus dem Blick geraten. Private Geldgeber erwarten für das bereitgestellte Kapital eine angemessene Verzinsung. Insbesondere bei kurzfristigen oder risikoreicheren Finanzierungen können die Zinsen deutlich über denen klassischer Immobilienkredite liegen.
Zusätzlich können Vermittlungsgebühren, Kosten für Immobilienbewertungen, Notar- und Grundbuchkosten oder andere vertraglich vereinbarte Ausgaben entstehen.
Gerade bei kurzfristigen Finanzierungen sollte die Rückzahlung sorgfältig geplant werden. Wer ein Darlehen nach zwölf Monaten vollständig zurückzahlen muss, benötigt eine verlässliche Liquiditätsquelle. Ein geplanter Immobilienverkauf oder eine spätere Bankfinanzierung ist keine Garantie dafür, dass das Geld tatsächlich rechtzeitig verfügbar sein wird.
Auch die Besicherung verdient Aufmerksamkeit. Wird eine Grundschuld vereinbart, kann ein Zahlungsverzug im schlimmsten Fall zur Zwangsvollstreckung in die Immobilie führen. Deshalb sollten Kreditnehmer nicht nur den Zinssatz, sondern die gesamten Finanzierungskosten, Kündigungsrechte, Verzugsfolgen und Sicherheiten prüfen.
Worauf kommt es bei der Auswahl eines seriösen Anbieters an?
Wer ein P2P-Immobiliendarlehen in Betracht zieht, sollte zunächst klären, wer rechtlich als Darlehensgeber auftritt und welche Rolle die Vermittlungsplattform übernimmt. Ebenso wichtig ist die Frage, welche Kosten bereits vor einer Finanzierungszusage entstehen und ob die angebotenen Konditionen vollständig nachvollziehbar sind. Seriöse Anbieter erläutern ihre Vertragsstruktur, stellen die Risiken verständlich dar und machen keine unrealistischen Versprechen.
Je nach Geschäftsmodell können unterschiedliche regulatorische Anforderungen gelten. In Deutschland können beispielsweise Erlaubnispflichten, Vorschriften zum Verbraucherdarlehensrecht oder europäische Regelungen für Schwarmfinanzierungsdienstleister relevant sein. Eine Plattformzulassung bedeutet allerdings nicht, dass einzelne Immobilienprojekte wirtschaftlich risikofrei sind. Bei größeren Finanzierungssummen ist es sinnvoll, die Vertragsunterlagen von einer unabhängigen rechtlichen oder finanziellen Fachperson prüfen zu lassen.
Ein Vergleich mit einem klassischen Bankangebot bleibt ebenfalls empfehlenswert. Erst wenn Laufzeit, Effektivzins, Gebühren, Sicherheiten und Rückzahlungsbedingungen gegenübergestellt werden, lässt sich beurteilen, welche Finanzierung tatsächlich besser zur eigenen Situation passt.
Fazit: P2P-Immobiliendarlehen eröffnen neue Finanzierungsspielräume
Die Immobilienfinanzierung befindet sich im Wandel. Neben klassischen Banken entstehen zusätzliche Möglichkeiten, Kapitalgeber und Kreditnehmer zusammenzubringen. P2P-Immobiliendarlehen können eine sinnvolle Alternative sein, insbesondere wenn Selbstständige, Unternehmer oder Immobilienbesitzer Finanzierungsbedarf haben, der nicht ohne Weiteres in standardisierte Kreditmodelle passt. Dabei geht es weniger darum, Banken grundsätzlich zu ersetzen. Vielmehr können private Darlehen eine ergänzende Option bieten, die unter bestimmten Voraussetzungen mehr Gestaltungsspielraum ermöglicht.
Ob Immobilienkauf, Modernisierung, Zwischenfinanzierung oder Kapitalbeschaffung mit vorhandenen Immobilienwerten: Entscheidend ist, dass das Finanzierungskonzept zur persönlichen Situation passt und langfristig tragfähig bleibt. Wer Angebote sorgfältig vergleicht, Risiken realistisch einschätzt und auf transparente Vertragsbedingungen achtet, kann mit P2P-Immobiliendarlehen neue Wege der Finanzierung erschließen. Denn eine gute Immobilienfinanzierung zeichnet sich nicht allein dadurch aus, woher das Geld kommt. Sondern vor allem dadurch, dass sie zum Vorhaben passt – heute und in Zukunft.
Quelle: Tipps24-Netzwerk - HR
Foto: Pexels / Pavel Danlyuk
Antworten auf die 50 wichtigsten Fragen rund um Hausbau, Bauplanung, Kosten und Finanzierung finden Sie in unserem FAQ-Bereich!