Geerbtes Haus oder Wohnung verkaufen: Steuern, Fristen und was Erbengemeinschaften beachten müssen
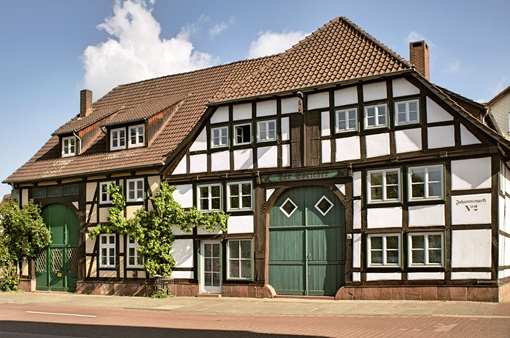
Erbschaft: Wer eine Immobilie erbt, steht schnell vor einer komplexen Gemengelage aus steuerlichen Pflichten, gesetzlichen Fristen und, bei mehreren Erben, der Frage, wie sich alle Beteiligten einigen. Gerade in angespannten Märkten wie München hängt am richtigen Vorgehen oft ein sechsstelliger Betrag. Dieser Beitrag erklärt die drei entscheidenden Hebel: welche Steuern anfallen, welche Fristen zählen und was für Erbengemeinschaften gilt.
Der Ablauf im Überblick
Der Verkauf einer geerbten Immobilie folgt in der Regel einer festen Reihenfolge: Zuerst wird das Erbe über Erbschein oder Testament nachgewiesen und das Grundbuch berichtigt. Danach folgen die Wertermittlung, die steuerliche Prüfung und, bei mehreren Erben, die Einigung über den Verkauf. Erst dann beginnt die eigentliche Vermarktung bis zum Notartermin.
Diese Schritte lassen sich nicht beliebig umsortieren. Ohne berichtigtes Grundbuch kann kein wirksamer Kaufvertrag geschlossen werden, und ohne Klarheit über die steuerliche Lage drohen später unerwartete Nachzahlungen.
Welche Steuern fallen beim Verkauf einer geerbten Immobilie an?
Beim Erben und anschließenden Verkauf einer Immobilie sind vor allem zwei Steuerarten relevant: die Erbschaftsteuer auf den geerbten Wert und unter Umständen die Spekulationssteuer auf den Verkaufsgewinn. Die Grunderwerbsteuer entfällt im reinen Erbfall.
Erbschaftsteuer und Freibeträge
Die Erbschaftsteuer richtet sich nach dem Verwandtschaftsgrad zum Verstorbenen. Je näher die Verwandtschaft, desto höher der Freibetrag:
Verhältnis zum Erblasser Freibetrag
Ehepartner / eingetragene Lebenspartner 500.000,00 €
Kinder und Stiefkinder 400.000,00 €
Enkel 200.000,00 €
Eltern und Großeltern (bei Erbschaft) 100.000,00 €
Geschwister, Nichten, Neffen, Nichtverwandte 20.000,00 €
Liegt der Immobilienwert über dem Freibetrag, wird nur der übersteigende Teil besteuert. Gerade in München übersteigt der Verkehrswert vieler Wohnungen und Häuser diese Grenzen deutlich, weshalb sich eine frühzeitige Planung lohnt. Weiterführende Informationen zu den steuerlichen Grundlagen bietet das Bundesfinanzministerium.
Spekulationssteuer und die Zehn-Jahres-Frist
Die Spekulationssteuer greift, wenn zwischen Anschaffung und Verkauf einer vermieteten oder leerstehenden Immobilie weniger als zehn Jahre liegen und dabei ein Gewinn entsteht. Entscheidend beim Erbe: Die Haltefrist des Verstorbenen wird mitgezählt. Hatte der Erblasser die Immobilie bereits länger als zehn Jahre im Besitz, kann sie in vielen Fällen steuerfrei verkauft werden.
Eine wichtige Ausnahme gilt für selbstgenutzte Objekte. Wurde die Immobilie im Verkaufsjahr und in den beiden vorangegangenen Jahren selbst bewohnt, entfällt die Spekulationssteuer unabhängig von der Haltedauer. Ob dies im konkreten Fall zutrifft, sollte immer mit einem Steuerberater geklärt werden.
Keine Grunderwerbsteuer beim Erbfall
Der Erwerb einer Immobilie durch Erbschaft löst keine Grunderwerbsteuer aus. Diese fällt erst beim späteren Verkauf an, und zwar beim Käufer, nicht beim verkaufenden Erben.
Fristen, die Erben kennen müssen
Neben den Steuern bestimmen mehrere Fristen den Handlungsrahmen. Werden sie versäumt, drohen finanzielle Nachteile oder der Verlust von Gestaltungsmöglichkeiten.
Frist Bedeutung
6 Wochen nach Kenntnis Ausschlagung des Erbes möglich
(6 Monate bei Auslandsbezug)
3 Monate Anzeige des Erbfalls beim Finanzamt
Nach Aufforderung Abgabe der Erbschaftsteuererklärung
10 Jahre Haltefrist Grenze für die Spekulationssteuer
Zeitnah Grundbuchberichtigung
(erste zwei Jahre gebührenfrei)
Besonders die Ausschlagungsfrist ist heikel: Wer ein überschuldetes Erbe annimmt, haftet unter Umständen mit dem eigenen Vermögen. Hier ist schnelles Handeln gefragt.
Erbengemeinschaft: Was gilt, wenn mehrere erben?
Erben mehrere Personen gemeinsam, bilden sie automatisch eine Erbengemeinschaft. Die Immobilie gehört dann allen zusammen und kann grundsätzlich nur gemeinsam verkauft werden. Jeder Miterbe muss dem Verkauf zustimmen.
Wenn sich die Erben einig sind
Im besten Fall ziehen alle an einem Strang. Dann wird gemeinsam ein Verkaufspreis festgelegt, der Erlös nach Erbquote aufgeteilt und der Prozess läuft wie bei einem normalen Verkauf. Eine neutrale, fachkundige Begleitung hilft, Termine zu koordinieren und zwischen den Beteiligten zu moderieren, etwa durch einen erfahrenen Makler wie OPUS CONCEPT Immobilien, der in München auch Erbengemeinschaften mit mehreren Miteigentümern durch den gesamten Verkaufsprozess führt.
Wenn sich die Erben nicht einig sind
Blockiert ein Miterbe den Verkauf, bleibt als letztes Mittel die Teilungsversteigerung. Dabei wird die Immobilie gerichtlich versteigert und der Erlös aufgeteilt. Der Haken: Versteigerungserlöse liegen häufig deutlich unter dem erzielbaren Marktpreis. Eine einvernehmliche Lösung ist fast immer die finanziell bessere.
Miterben im Ausland oder unauffindbar
Lebt ein Erbe im Ausland oder ist nicht erreichbar, lässt sich der Verkauf über eine notarielle Vollmacht oder im Extremfall über einen gerichtlich bestellten Nachlasspfleger regeln. Solche Konstellationen verlängern den Prozess, machen ihn aber nicht unmöglich.
Verkehrswert ermitteln: Grundlage für Steuer und Verkauf
Die Wertermittlung zählt gleich doppelt: Das Finanzamt setzt einen Wert für die Erbschaftsteuer an, und der Markt bestimmt den tatsächlichen Verkaufspreis. Beide Werte sollten auf einer fundierten Einschätzung beruhen. Eine zu niedrige Bewertung kostet beim Verkauf bares Geld, eine zu hohe erschwert die Vermarktung.
Emotionale Bindung an das Elternhaus führt häufig zu überzogenen Preisvorstellungen. Eine sachliche, datenbasierte Bewertung schafft hier Klarheit und bildet die Grundlage für alle weiteren Entscheidungen.
Häufige Fehler beim Verkauf einer geerbten Immobilie
- Ausschlagungsfrist übersehen und ein überschuldetes Erbe angenommen
- Den Wert emotional überschätzt und dadurch Interessenten verloren
- Die Selbstnutzungs-Ausnahme bei der Spekulationssteuer nicht geprüft
- Den Verkauf begonnen, bevor die Erbengemeinschaft sich geeinigt hat
- Grundbuchberichtigung verschleppt und die gebührenfreie Frist verpasst
Häufig gestellte Fragen
Muss ich beim Verkauf eines geerbten Hauses Steuern zahlen?
Erbschaftsteuer fällt nur an, wenn der Wert über dem persönlichen Freibetrag liegt. Spekulationssteuer entfällt, wenn die Zehn-Jahres-Frist erfüllt ist, einschließlich der Besitzzeit des Verstorbenen, oder die Immobilie selbst genutzt wurde.
Wie lange muss man eine geerbte Immobilie halten, um steuerfrei zu verkaufen?
Maßgeblich sind die zehn Jahre seit dem Kauf durch den Erblasser. Diese Frist wird beim Erben fortgeführt, nicht neu gestartet.
Kann ein einzelner Erbe die Immobilie allein verkaufen?
Nein. In einer Erbengemeinschaft müssen grundsätzlich alle Miterben dem Verkauf zustimmen.
Was passiert, wenn ein Miterbe nicht verkaufen will?
Als letztes Mittel kann eine Teilungsversteigerung beantragt werden. Diese führt jedoch meist zu niedrigeren Erlösen als ein freier Verkauf.
Wie wird der Wert einer geerbten Immobilie ermittelt?
Über ein Wertgutachten oder eine professionelle Marktwerteinschätzung, die Lage, Zustand und vergleichbare Verkäufe berücksichtigt. Orientierung bieten auch die offiziellen Hinweise der Verbraucherzentrale Bayern.
Fazit
Wer eine Immobilie erbt, sollte früh die steuerliche Lage klären, die relevanten Fristen im Blick behalten und, bei mehreren Erben, zügig eine gemeinsame Linie finden. Je besser Steuern, Wertermittlung und Einigung aufeinander abgestimmt sind, desto reibungsloser gelingt der Verkauf. Dieser Beitrag ersetzt keine individuelle Beratung; bei konkreten steuerlichen oder rechtlichen Fragen sollten ein Steuerberater und ein Notar hinzugezogen werden.
Quelle: Tipps24-Netzwerk - HR
Foto: Pexels / Wolfgang Weiser